金融・保険業の下敷き
顧客の取引情報と勧奨文言の統制を厚くする下敷きです。この業種を選ぶと、下の決めごとが本文の「自社固有の追加ルール」に入り、業種別の章に3つの留意事項が載ります。
既定で入る決めごと
- 顧客の取引履歴・残高・与信情報は、社内専用のAI基盤でのみ扱う
- 商品説明と勧奨の文言にAIを使った場合は、コンプライアンス部門の確認を経てから使用する
- 外部委託先がAIを使う場合は、委託契約に利用範囲とログの保存期間を明記する
- 金融当局への報告資料は、AIの出力をそのまま用いず担当者が一次資料で確認する
入力してよい情報の既定
規模を「100〜1000名」、方針を「標準運用」にしたときの答えです。方針を「積極活用」にしても、業種として厳しく扱う項目は緩めません。
| 社内会議の議事録を、会社が契約した社外のAIに入れる | 可(匿名化後) |
|---|---|
| 顧客の個人情報を含むデータを、社内専用のAIで扱う | 条件付き可 |
| 公開していないソースコードを、社外のコード生成AIに入れる | 承認済みツールのみ |
| 社員が個人で契約したAIを業務に使う | 認めない |
| 社外に出す資料にAIを使ったときに求めること | 上長の承認と事実の確認 |
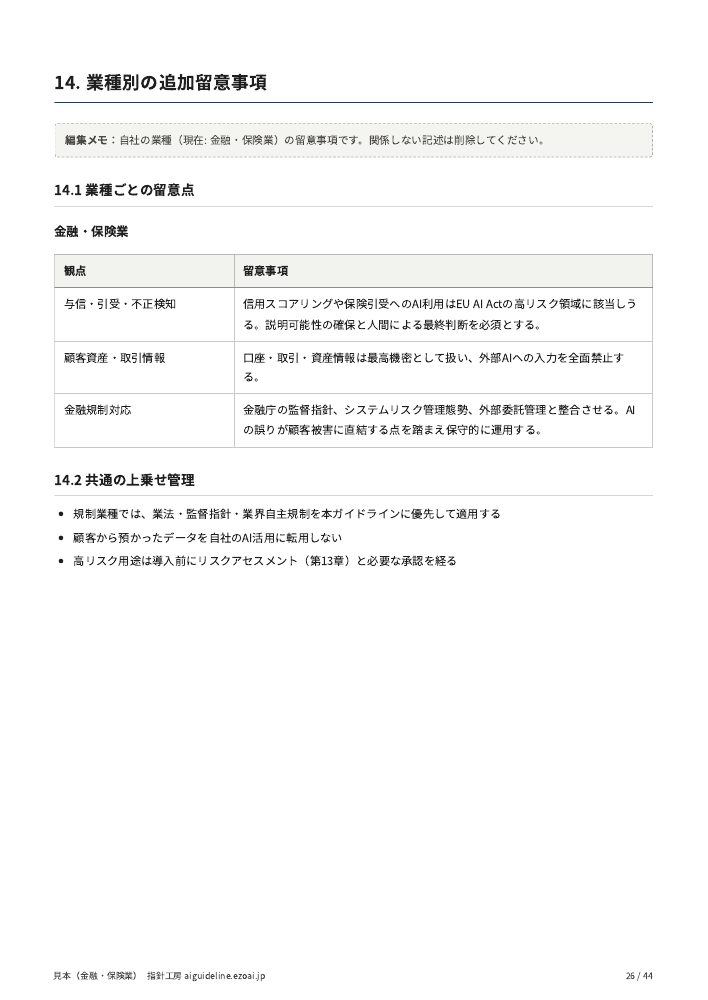
業種別の章に入る内容
| 観点 | 本文に入る留意事項 |
|---|---|
| 与信・引受・不正検知 | 信用スコアリングや保険引受へのAI利用はEU AI Actの高リスク領域に該当しうる。説明可能性の確保と人間による最終判断を必須とする。 |
| 顧客資産・取引情報 | 口座・取引・資産情報は最高機密として扱い、外部AIへの入力を全面禁止する。 |
| 金融規制対応 | 金融庁の監督指針、システムリスク管理態勢、外部委託管理と整合させる。AIの誤りが顧客被害に直結する点を踏まえ保守的に運用する。 |
規模と方針の組み合わせ
金融・保険業の下敷きは、規模3通りと方針3通りの組み合わせから選べます。開いたあとで、設問の答えを1つずつ直せます。
| 規模 | 積極活用 | 標準運用 | 保守運用 |
|---|---|---|---|
| 〜100名 | この組み合わせで開く | この組み合わせで開く | この組み合わせで開く |
| 100〜1000名 | この組み合わせで開く | この組み合わせで開く | この組み合わせで開く |
| 1000名以上 | この組み合わせで開く | この組み合わせで開く | この組み合わせで開く |